Domain büros-finden.de kaufen?
Wir ziehen mit dem Projekt
büros-finden.de um.
Sind Sie am Kauf der Domain
büros-finden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büros-finden.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:

-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie beeinflussen Standort, Zustand und Ausstattung einer Immobilie ihren Wert?
Der Standort einer Immobilie hat einen erheblichen Einfluss auf ihren Wert, da er die Nachfrage und Attraktivität für potenzielle Käufer oder Mieter bestimmt. Der Zustand einer Immobilie, einschließlich Alter, Renovierungsbedarf und Bauqualität, kann ebenfalls den Wert beeinflussen. Die Ausstattung einer Immobilie, wie z.B. moderne Küche, Badezimmer oder Energiesparmaßnahmen, kann den Wert steigern und das Interesse von Käufern oder Mietern erhöhen. **

Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
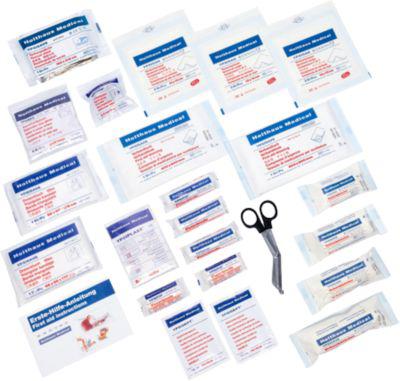
Erste-Hilfe-Füllsortiment DIN 13157, für Betriebe, Baustellen und Büros, umfassende Erste-Hilfe-AusstattungDas Füllsortiment DIN 13157 bietet eine umfassende Erste-Hilfe-Ausstattung, die speziell für Betriebe, Baustellen, Büros, Kindertagesstätten und Schulen entwickelt wurde. Diese hochwertige Zusammenstellung enthält alle wichtigen medizinischen Produkte, die für den Notfall benötigt werden, um eine schnelle und wirksame Erstversorgung zu gewährleisten. Die Konformität der enthaltenen Artikel ist gemäß den aktuellen gesetzlichen Verordnungen sichergestellt, was höchste Sicherheits- und Qualitätsstandards garantiert. Dank der kompakten und gut organisierten Verpackung lässt sich das Füllsortiment einfach lagern und transportieren, wobei es vor äußeren Einflüssen wie Feuchtigkeit geschützt bleibt. Wichtige Details * Anwendung: Erste-Hilfe für Betriebe, Baustellen, Büros, Kindertagesstätten und Schulen * Norm: DIN 13157 * Konformität: Entspricht den aktuellen gesetzlichen Verordnungen * Lagerung: Geschützt und trocken * Befüllt nach DIN 1315727,36 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
Nöllke, Matthias: Immobilie geerbt?Immobilie geerbt? , Was Sie als Erbe einer Wohnung oder eines Hauses wissen müssen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240305, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Seitenzahl/Blattzahl: 218, Keyword: Eigenbedarf; Eigentum; Erben; Erbengemeinschaft; Grundbucheintrag; Haus; Immobilie; Konflikt; Kündigung; Mieter; Mietvertrag; Modernisierung; Nöllke; Steuer; Umbau; Wohnung, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Erbrecht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien~Erbrecht~Ratgeber, Sachbuch: Recht~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 13, Gewicht: 370, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krug, Walter: Die Immobilie im ErbrechtDie Immobilie im Erbrecht , Zum Werk Die Immobilie ist in der Vielzahl der Erbfälle der einzige größere Vermögensgegenstand des Erblassers, um den sich zahlreiche Rechtsfragen ranken. Erbrechtliche, sachenrechtliche, grundbuchrechtliche und vor allem steuerrechtliche Fragestellungen treten gemeinsam und miteinander verzahnt auf. Die systematische Darstellung der komplexen Materie wird angereichert durch Muster, Formulierungsvorschläge und Berechnungsbeispiele. Inhalt Das Werk behandelt: Immobilienbegriff Steuerlicher Status der Immobilien Grundzüge des Grundstücks und Grundbuchverfahrensrechts Grundbuchberichtigung und Grundbuchsberichtigungsklage Die Immobilie in der Erbengemeinschaft Teilungsversteigerung Grundstücksvermächtnis und Grundstücksnießbrauch Die Immobilie bei Vor- und Nacherbschaft Die Immobilie im Pflichtteilsrecht Die Immobilie in der Vor- und Nacherbschaft Die Immobilie bei Nachlasspflegschaft und Nachlassverwaltung Herausgabeansprüche bei missbräuchlichen Grundstücksverfügungen Das selbständige Beweisverfahren im Erb- und Pflichtteilsprozess Die Immobilie im Landwirtschaftserbrecht Erbfall und Besteuerung Grundstücksbewertung Zur Neuauflage Mit der Neuauflage wird das Werk auf den aktuellen Stand gebracht. Änderungen z.B. im Bewertungsrecht oder Grundbuchrecht ("elektronisches Grundbuch") sind berücksichtigt. Die notariellen Fragestellungen werden vertieft. Vorteile auf einen Blick Formulierungsbeispiele und Checklisten Verfahrensrecht rechtsgebietsübergreifende Darstellung Zielgruppe Für Anwaltschaft, Notariat, Richterschaft; Rechtspflegerinnen und Rechtspfleger sowie steuerberatende Berufsgruppen. , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230908, Produktform: Leinen, Autoren: Krug, Walter~Daragan, Hanspeter~Bernauer, Michael, Edition: NED, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 558, Keyword: Grundstücksrecht; Nachlassgestaltung; Landwirtschaftserbrecht; Erbschaftsteuer; Steuerrecht; Immobilienbewertung; elektronisches Grundbuch; Verfahrensrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVIII, Seitenanzahl: 558, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Blätteranzahl: 606 Blätter, Länge: 247, Breite: 172, Höhe: 48, Gewicht: 1368, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591174, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2863515149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie beeinflussen Standort, Zustand und Ausstattung einer Immobilie ihren Wert?
Der Standort einer Immobilie hat einen erheblichen Einfluss auf ihren Wert, da er die Nachfrage und Attraktivität für potenzielle Käufer oder Mieter bestimmt. Der Zustand einer Immobilie, einschließlich Alter, Renovierungsbedarf und Bauqualität, kann ebenfalls den Wert beeinflussen. Die Ausstattung einer Immobilie, wie z.B. moderne Küche, Badezimmer oder Energiesparmaßnahmen, kann den Wert steigern und das Interesse von Käufern oder Mietern erhöhen. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.